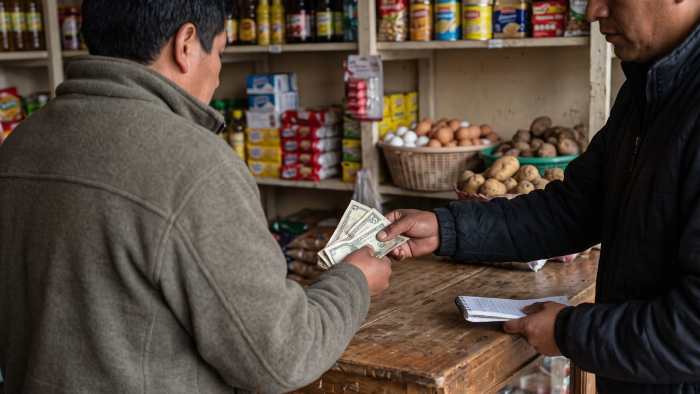
Los microempresarios ecuatorianos que recurren al chulco pagarían 2.486 millones de dólares al año solo en intereses. Así lo estima el estudio “Del chulco al crédito productivo: una aproximación al sobrecosto de la exclusión financiera en la microempresa ecuatoriana”, desarrollado en octubre de 2026 por David Castellanos, economista y catedrático de la Universidad Andina Simón Bolívar.
El análisis estima que en Ecuador existen alrededor de 3,5 millones de microempresas y emprendimientos, registrados y no registrados. De este universo, aproximadamente 1,6 millones se encontrarían fuera del sistema financiero formal y más de 570.000 recurrirían al crédito informal. Estas cifras corresponden a un ejercicio económico de estimación cuantitativa basado en información disponible, supuestos y cálculos agregados, con el objetivo de dimensionar el número de pequeños negocios potencialmente expuestos al chulco.
Entre los factores que contribuirían a explicar esta exclusión se encuentran los techos a las tasas de interés activas vigentes en el país, que limitarían la capacidad de las entidades financieras formales para atender a segmentos de mayor riesgo.
Para comprender cómo funciona este mercado, el estudio recoge los resultados de una investigación previa sobre el chulco en Ecuador. En los préstamos analizados, el 71,8 % correspondía a montos menores a 500 dólares y el 41,3 % debía devolverse en un plazo de 30 días o menos. Además, seis de cada diez personas trabajan diariamente para pagar al chulquero.
Estos antecedentes muestran la presión que los pagos frecuentes y los plazos cortos ejercen sobre quienes dependen de los ingresos diarios de sus negocios. Cumplir con el prestamista compite con necesidades como comprar mercadería, cubrir gastos operativos y mantener capital de trabajo.
El costo de esta dinámica sería extraordinariamente alto. Una investigación de 2021 documentó una tasa anual de hasta 1.238 % en los créditos informales analizados, al encontrar que las condiciones de estos préstamos podían equivaler a aproximadamente 3,44% diario y 103% mensual. El nuevo estudio considera como referencia una tasa anual del 120 % para su estimación económica. Bajo este escenario conservador, el costo estimado asciende a millones de dólares anuales solo en intereses, recursos que dejarían de estar disponibles para sostener y desarrollar los negocios.
La magnitud de este costo adquiere relevancia por el peso de la microempresa en la economía ecuatoriana. El estudio estima que las ventas del sector microempresarial equivalen, en términos de escala, a entre 42,4% y 58,1% del consumo final de los hogares ecuatorianos. Cuando una parte de los recursos generados por estos negocios cae en la usura, disminuye su capacidad para reinvertir, crecer y continuar aportando a la actividad económica.
Las conclusiones del estudio advierten que el chulco empobrece y debilita al pequeño negocio, a la vez que aumenta su exposición a circuitos de ilegalidad, intimidación y violencia. El análisis señala posibles coincidencias entre el crédito informal y las actividades ilegales en territorios, clientes, mecanismos de entrega y cobro en efectivo y formas de presión sobre segmentos económicamente vulnerables. En este contexto, advierte sobre el uso de determinadas redes de préstamos, extorsión, el cobro coercitivo y el lavado de activos. Por eso, la exclusión financiera no tiene únicamente consecuencias económicas: también tiene implicaciones sociales y de seguridad.
El análisis señala posibles coincidencias entre el crédito informal y las actividades ilegales en territorios, clientes, mecanismos de entrega y cobro en efectivo y dinámicas de presión sobre segmentos económicamente vulnerables.
Por su parte, el informe del Observatorio Ecuatoriano de Crimen Organizado (OECO), publicado en septiembre de 2026, identifica un ciclo de revictimización en el que la extorsión asfixia a las víctimas y las obliga a acudir a préstamos ilegales para subsistir, dejándolas atrapadas en una doble red criminal. En zonas comerciales, principalmente informales, los dueños de negocios pagan «vacunas» para poder operar y, al mismo tiempo, recurren a préstamos de esos mismos grupos para mantener a flote sus comercios.
La combinación es especialmente peligrosa: el pequeño negocio que trabaja diariamente para pagar al chulquero también enfrenta el riesgo de extorsiones y “vacunas”. El dinero que debería fortalecer esa actividad económica termina saliendo del negocio, mientras el microempresario se vuelve financieramente más vulnerable.
Así se configura un círculo de exclusión financiera, chulco, pérdida de capacidad económica y mayor exposición a economías ilegales. Las conclusiones del estudio advierten que la informalidad financiera favorecería estas economías ilegales y que las redes territoriales del crédito informal servirían como mecanismos para extorsión, cobro coercitivo y lavado de activos.
Ante esto, combatir el chulco no significa únicamente actuar contra el prestamista informal, se trata de atacar a estructuras al margen de la ley. El Estado Ecuatoriano debe abordar las causas que están alimentando la economía informal y ampliar el acceso al financiamiento formal.
Ingrese al estudio en este link: https://bit.ly/4yGDVe1